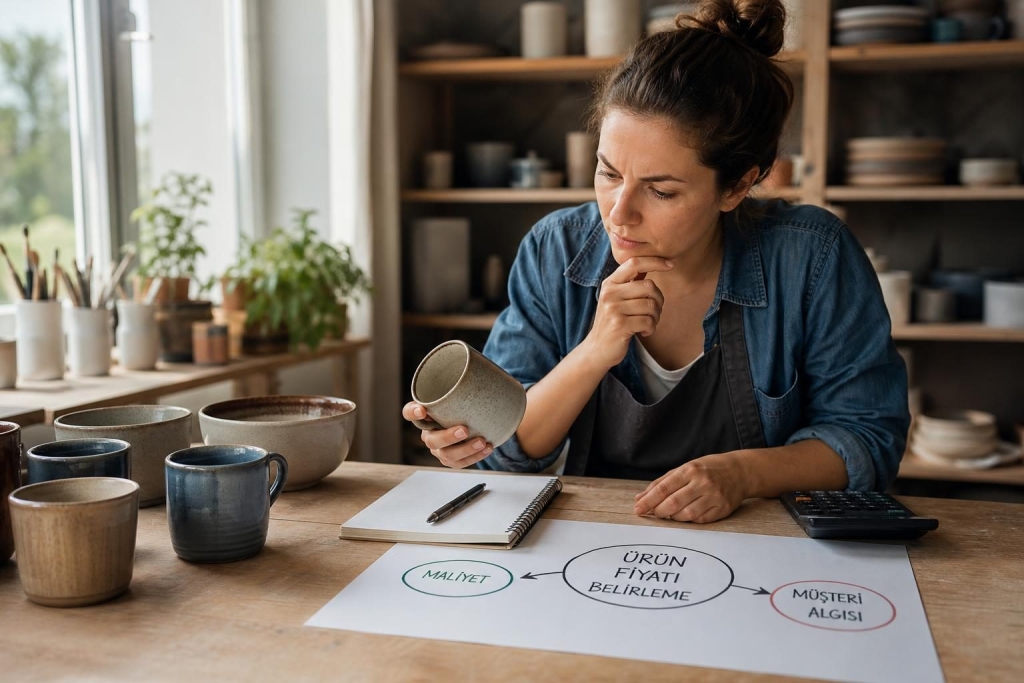

Ürün fiyatını belirlerken önce satış başına gerçek maliyeti hesaplayın; ardından müşterinin bu üründe gördüğü değeri ve karşısındaki alternatifleri inceleyin. Ürün fiyatı belirleme, yalnızca maliyetin üzerine kâr eklemek değildir: fiyatın giderleri karşılaması, hedef müşteriye anlamlı gelmesi ve işletmenin satış hedefini desteklemesi gerekir.
Ürün fiyatı belirleme için önce maliyet tabanını çıkarın
Birim maliyet hesabı, bir satış gerçekleştiğinde doğrudan oluşan giderleri kapsar. Üretimde ham madde, işçilik ve ambalaj; hizmet veya dijital üründe ise teslimat, lisans, altyapı ve müşteri desteği gibi kalemler hesaba girebilir. Ürünü müşteriye ulaştırırken oluşan kargo, ödeme sistemi komisyonu ve pazaryeri kesintisi de satış kanalına bağlı olarak birim başına değişebilir.
Sabit giderleri de göz ardı etmeyin. Kira, yazılım aboneliği ve idari personel gibi giderler tek bir ürün satışıyla doğmaz; ancak işletmenin sürdürülebilirliği için satışlardan karşılanmaları gerekir. Bunları ürünlere dağıtırken tahmini satış adedini gerçekçi tutun. Kapasitenin tamamı satılacakmış gibi yapılan hesap, düşük satış dönemlerinde fiyatın giderleri karşılamamasına yol açabilir.
Bir ayrımı özellikle koruyun: maliyete yüzde eklemek ile satış fiyatı üzerinden kâr marjı hedeflemek aynı hesap değildir. Örneğin birim maliyeti 280 TL olan ürün için yüzde 40 brüt kâr marjı hedefleniyorsa, basitleştirilmiş hesap 280 / (1 − 0,40) = 466,67 TL olur. Maliyetin üzerine yüzde 40 eklemek ise 392 TL fiyat verir ve satış fiyatı üzerinden marj yaklaşık yüzde 28,6’da kalır. Bu örnek vergiler, kanal kesintileri ve sabit gider payı hesaba katılmadan verilmiştir; gerçek fiyat hesabı bunları da içermelidir.
Müşterinin algıladığı değeri fiyat kararına katın
Maliyet, fiyatın alt sınırını anlamaya yardım eder; müşterinin ödeme isteğini tek başına göstermez. Alıcı ürünün hangi sorununu çözdüğünü, hangi sonucu sağladığını ve bu sonucun alternatiflere göre ne kadar önemli olduğunu değerlendirir. Zaman kazandıran bir yazılım, bir hatayı önleyen hizmet veya uzun süre kullanılabilen dayanıklı bir ürün, benzer maliyetli başka bir seçeneğe kıyasla farklı bir değer algısı yaratabilir.
Değeri ölçmek için müşterilere yalnızca “Bu ürüne ne kadar verirsiniz?” diye sormakla yetinmeyin. Bu soru, gerçek satın alma davranışını olduğundan yüksek gösterebilir. Bunun yerine mevcut çözümün maliyetini, yaşanan sorunun sıklığını, satın alma kararını kimin verdiğini ve ürünü tercih etmeyi sağlayacak sonucu öğrenin. Görüşmelerde benzer gerekçeler tekrar ediyorsa, bunlar değer önerisinin hangi yönünün fiyatı desteklediğine dair işaret verir.
Ürün fiyatı belirleme kararında algılanan değer, özellik sayısını değil müşterinin önemsediği sonucu öne çıkarır. Bir özelliğin geliştirme maliyeti yüksek diye müşterinin ona aynı ölçüde değer vereceği varsayılamaz. Ürünü farklı müşteri gruplarına sunuyorsanız her grubun ödeme isteğini ve kullanım amacını ayrı değerlendirin; ancak fiyat farkını açıklayamayan, keyfî segmentler oluşturmayın.
Rakip fiyatlarını karşılaştırırken aynı şeyi ölçün
Rakiplerin liste fiyatlarını yan yana koymak, pazarın tamamını anlamak için yeterli değildir. Ürünün kapsamını, kalite düzeyini, teslimat koşullarını, satış sonrası desteği, ödeme seçeneklerini ve varsa abonelik ya da yenileme ücretlerini karşılaştırın. İlk bakışta ucuz görünen bir seçenek, ek hizmetler veya kullanım kısıtları nedeniyle müşteriye daha pahalıya gelebilir.
Karşılaştırma tablosunda kendi ürününüzü de aynı ölçütlerle değerlendirin. Ürününüz belirgin biçimde pahalıysa bu farkı hangi somut faydanın açıkladığını belirleyin. Daha ucuzsanız, düşük fiyatın kâr marjını, kalite algısını veya uzun vadeli hizmet kapasitesini olumsuz etkileyip etkilemediğini sorgulayın. Rakibin fiyatını otomatik olarak kopyalamak, onun maliyet yapısını ve hedefini bilmeden karar vermek anlamına gelir. Bu karşılaştırma, ürün fiyatı belirleme kararını piyasa koşullarıyla birlikte değerlendirmenizi sağlar.
Fiyatı hesaplayın, sonra satış koşullarında sınayın
Pratik bir başlangıç sırası şöyledir:
- Ürün başına değişken giderleri ve satış kanalına bağlı kesintileri listeleyin.
- Sabit giderler için gerçekçi bir satış hacmine dayalı pay belirleyin.
- Hedeflediğiniz kâr marjını kullanarak maliyet tabanının alt sınırını hesaplayın.
- Müşterinin önemsediği faydaları ve karşılaştırdığı alternatifleri inceleyin.
- Fiyatı, paketleri veya satış koşullarını sınırlı ölçekte test edin.
Fiyatı test ederken yalnızca kaç kişinin satın aldığına bakmayın. Dönüşüm oranının yanında satış başına katkıyı, iade ve iptal oranını, müşteri edinme maliyetini ve tekrar satın alma davranışını izleyin. Daha düşük fiyat sipariş sayısını artırsa bile her satışın katkısını fazla azaltıyorsa toplam sonuç kötüleşebilir. Tersine, fiyat artışından sonra satış adedi düşse bile toplam kârlılık yükselebilir. Sonuçları değerlendirmek için yeterli gözlem süresi ve karşılaştırılabilir müşteri grupları gerekir.
Ürün fikrinin talebini fiyat kararı öncesinde araştırmak istiyorsanız ürün geliştirmeden önce iş fikrini test etme rehberine de bakabilirsiniz. Müşterinin ilgisi ile satın alma niyetini birbirinden ayırmak, fiyat testinden çıkaracağınız sonucu daha anlamlı kılar.
Fiyatı tek seferlik karar değil, izlenecek bir varsayım sayın
Fiyatın işe yarayıp yaramadığını düzenli aralıklarla kontrol edin. Tedarik maliyeti, kanal komisyonu veya müşteri beklentisi değiştiğinde eski hesap geçerliliğini yitirebilir. Ancak her maliyet artışını anında etikete yansıtmak da doğru olmayabilir; önce artışın kalıcı olup olmadığını, verimlilikle azaltılıp azaltılamayacağını ve müşterinin alternatiflerini değerlendirin.
Ürün fiyatı belirleme çalışmasını satış, finans ve müşteri geri bildirimiyle birlikte yürütün. Satış ekibinden gelen “fiyat pahalı” yorumu tek başına indirim gerekçesi değildir; hangi müşteri grubunun, hangi alternatifle kıyaslayarak itiraz ettiğini sorun. Finans ekibi marjın yeterliliğini, ürün ekibi ise sunulan değerin korunup korunmadığını izlesin. Böylece fiyat değişikliği bir tahminden ibaret kalmaz; maliyet, müşteri davranışı ve ticari sonuçla sınanan bir karara dönüşür.